
-

Контни оквир за привредна друштва, задруге и предузетника
КОНТНИ ОКВИРЗА ПРИВРЕДНА ДРУШТВА, ЗАДРУГЕ И ПРЕДУЗЕТНИКЕ Претрага контног плана Обриши Приказана су сва конта Класа 0: УПИСАНИ А НЕУПЛАЋЕНИ КАПИТАЛ И СТАЛНА ИМОВИНА 00 – УПИСАНИ А НЕУПЛАЋЕНИ КАПИТАЛ000 – Уписане а неуплаћене акције001 – Уписани а неуплаћени удели и улози 01 – НЕМАТЕРИЈАЛНА ИМОВИНА010 – Улагања у развој011 – Концесије, патенти, лиценце, робне…
-
Провери своје знање о утрошцима и трошковима
У овом чланку можеш да провериш колико си усвојио знања о утрошцима, њиховом појму и подели, кроз питања и задатке намењене утврђивању и обнављању градива. У текстовима се најпре објашњава појам утрошака као количинског изражавања трошења елемената производње у процесу рада. Посебна пажња посвећена је врстама утрошака и њиховој подели према различитим критеријумима, као и…
-
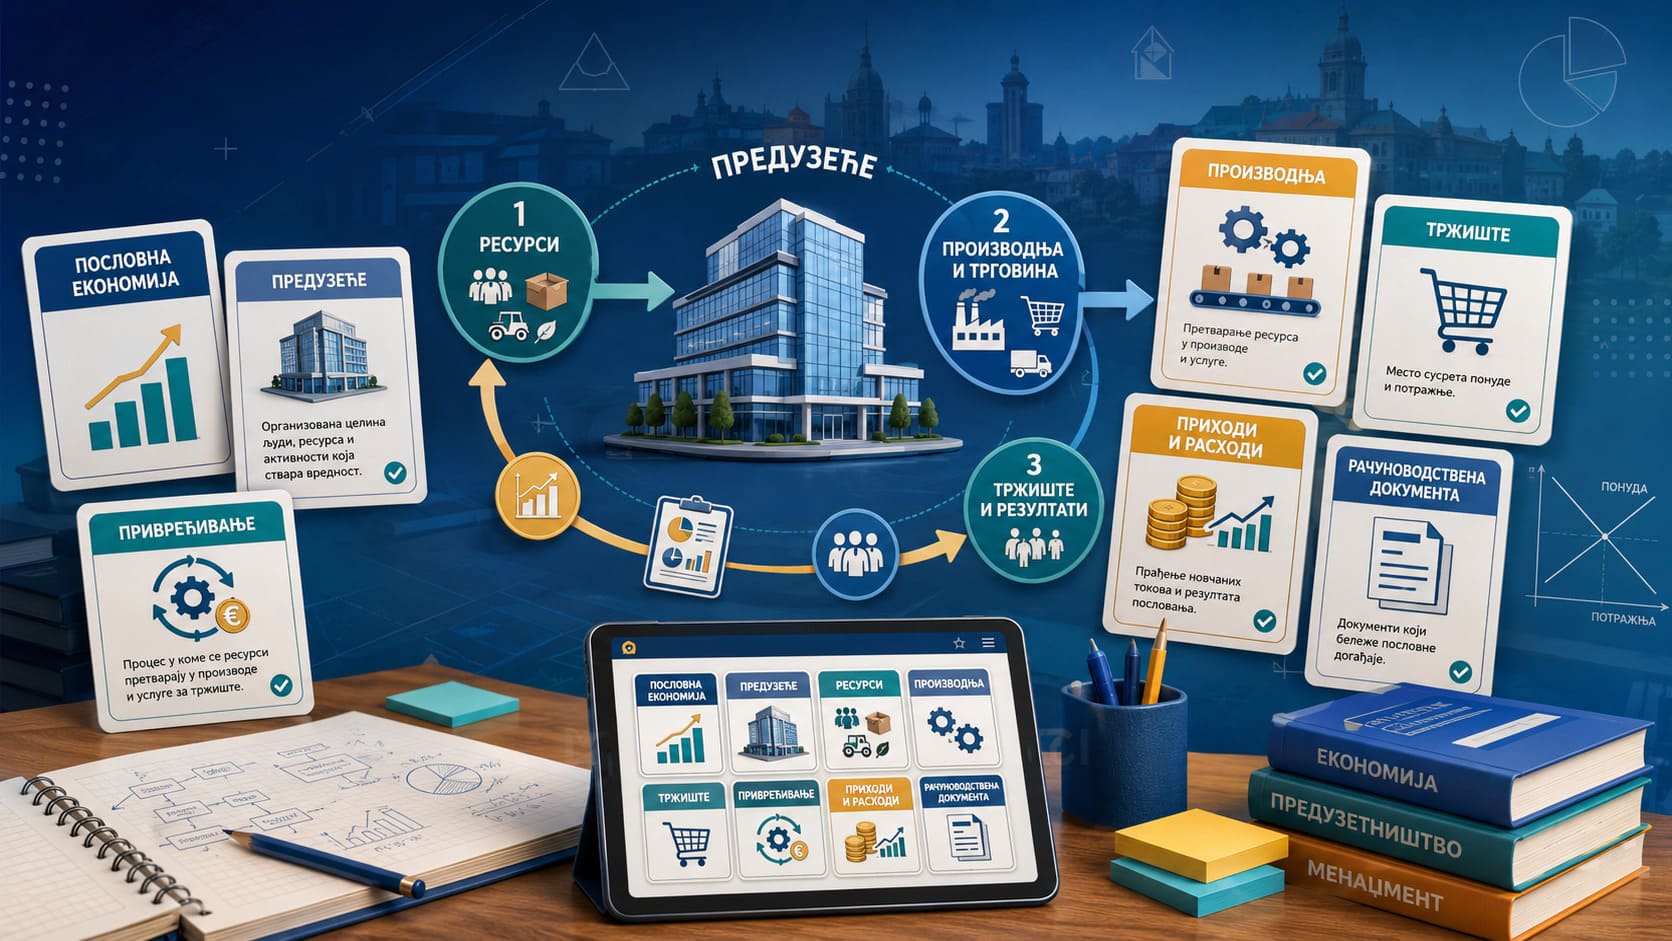
Појам пословне економије и предузећа (картице за проверу знања)
На следећем линку можете приступити картицама за проверу знања везаног за првих 5 лекција из пословне економије за први разред.
-

Појам, карактеристике и врсте сталних средстава
Стална средстава представљају део пословних средстава (основна+обртна) која су прибављена ради коришћења у дужем временском периоду.
-

Прибављање сталне имовине
Прибављањем сталне имовине предузеће повећава своје капацитете који представљају основ развоја. Облици прибављања основних средстава Облици прибављања основних средстава су: Извори финансирања За куповину и изградњу основних средстава могу се користити следећи извори финансирања: Куповина основног средства Куповина је најчешћи облик прибављања средстава. Куповином се замењују истрошена основна средства и набављају нова савременија. Кораци у…
-

Пословне књиге основних средстава
Задатак пословних књига основних средстава је да у сваком тренутку пруже информације о стању и кретању средстава и да могу да се сагледају вредности основних средстава. Пословне књиге основних средстава воде се кроз: синтетичку и аналитичку евиденцију. Синтетичка евиденција основних средстава Синтетичка евиденција води се кроз главну књигу која подразумева вредносно исказивање стања и промета…